Ngân hàng và Doanh nghiệp: Mối Quan Hệ Cộng Sinh Quyết Định Tăng Trưởng Bền Vững
Khám phá lý do vì sao sự cộng hưởng giữa ngân hàng và doanh nghiệp là chìa khóa cho tăng trưởng kinh tế bền vững. Xem ngay phân tích sâu từ chuyên gia tài chính!
Tăng trưởng kinh tế bền vững đòi hỏi sự cộng hưởng chặt chẽ giữa ngân hàng và doanh nghiệp, nơi dòng vốn tín dụng đóng vai trò là nguồn lực then chốt thúc đẩy sản xuất thực chất.
Trong bối cảnh kinh tế toàn cầu đầy biến động, Việt Nam đang đứng trước bài toán hóc búa: làm sao để vừa đạt mục tiêu tăng trưởng cao (kỳ vọng hai con số), vừa kiểm soát lạm phát ở mức 4,5% và duy trì ổn định vĩ mô. Theo Báo cáo Triển vọng Kinh tế Thế giới tháng 4⁄2026 của IMF, những rủi ro từ đứt gãy chuỗi cung ứng, khủng hoảng năng lượng và xu hướng đa cực hóa đang tạo ra áp lực khổng lồ lên mọi nền kinh tế.
Mối quan hệ cộng sinh: Khi ngân hàng là “bình oxy” của doanh nghiệp
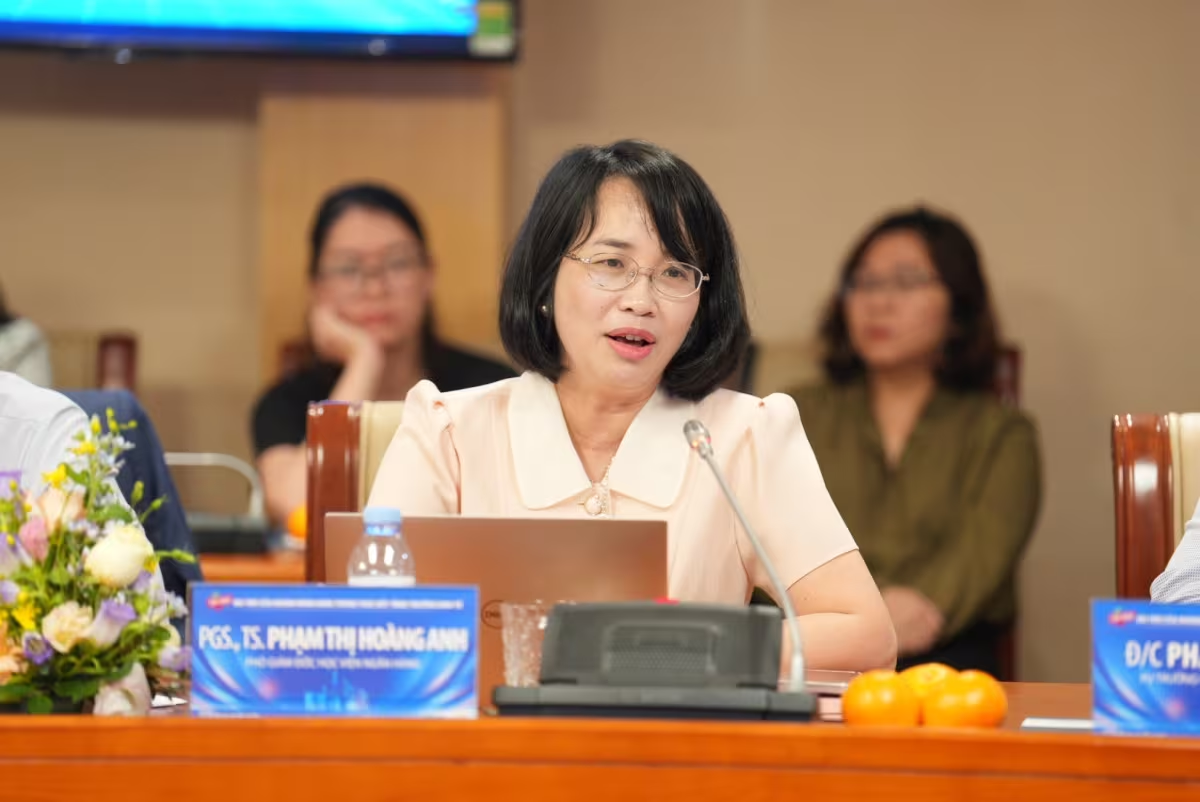
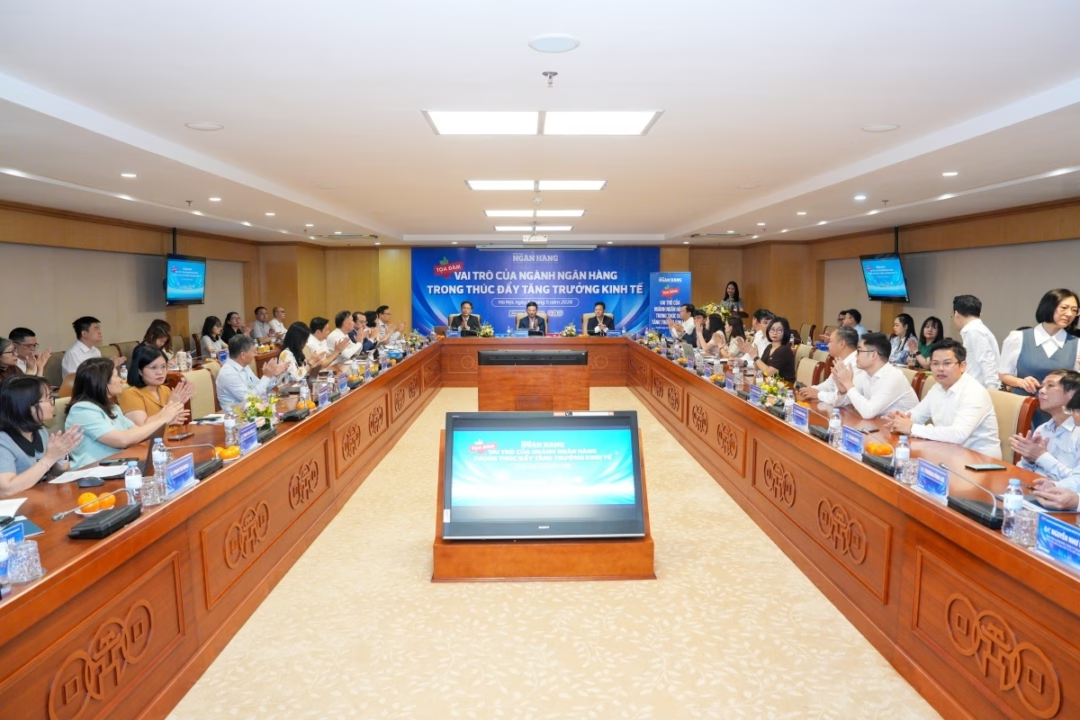
Tại tọa đàm “Vai trò của ngành Ngân hàng trong thúc đẩy tăng trưởng kinh tế”, PGS.TS. Phạm Thị Hoàng Anh, Phó Giám đốc Học viện Ngân hàng, đã đưa ra một góc nhìn sâu sắc về bản chất mối quan hệ giữa hai chủ thể này. Thay vì nhìn nhận đơn thuần là bên cho vay và bên đi vay, chúng ta cần thấy đây là một hệ sinh thái cộng sinh.
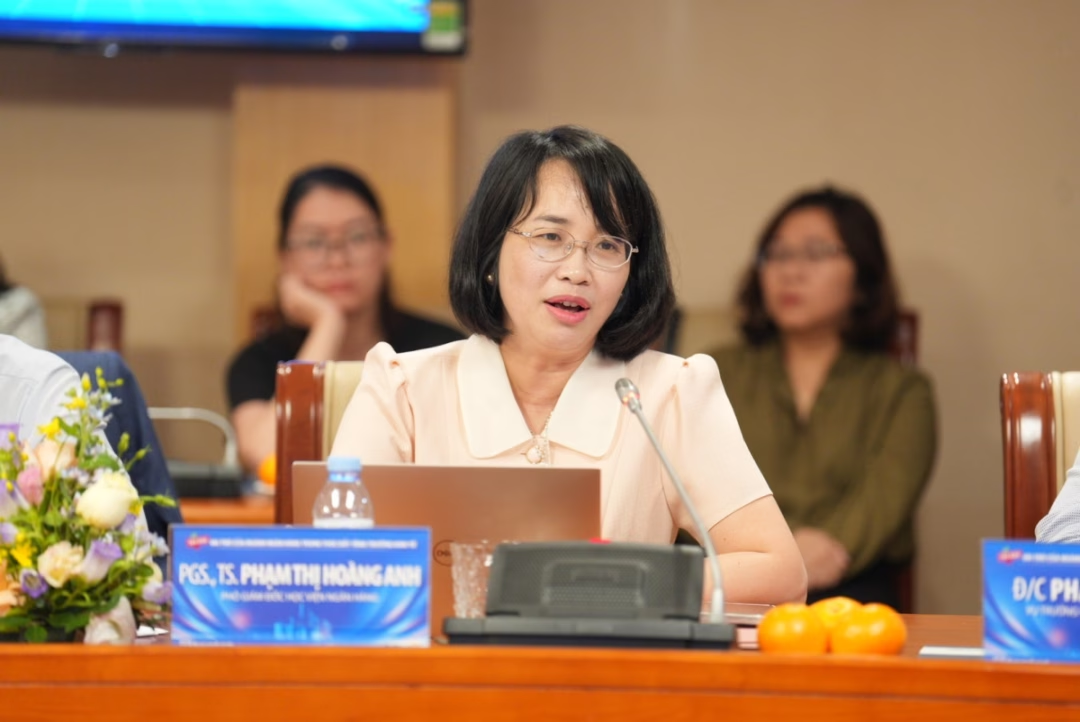
Theo chuyên gia, nếu doanh nghiệp được ví như “cỗ máy” trực tiếp tạo ra của cải vật chất và giá trị cho xã hội, thì hệ thống ngân hàng chính là “bình oxy” cung cấp nguồn lực tài chính để cỗ máy đó vận hành trơn tru. Đặc biệt với Việt Nam, nơi hệ thống tài chính vẫn phụ thuộc lớn vào tín dụng ngân hàng hơn là thị trường vốn, sự gắn kết này trở thành yếu tố quyết định quỹ đạo tăng trưởng dài hạn.
Tín dụng không chỉ là con số, mà là chất lượng tăng trưởng
Một sai lầm phổ biến trong tư duy quản lý kinh tế là đánh đồng việc mở rộng quy mô tín dụng với sự tăng trưởng kinh tế. PGS.TS. Phạm Thị Hoàng Anh khẳng định: “Tăng trưởng tín dụng không đồng nghĩa với tăng trưởng kinh tế có chất lượng”. Điều then chốt nằm ở việc dòng vốn được phân bổ vào đâu.
Để tránh rủi ro nợ xấu và bất ổn vĩ mô, dòng vốn cần được định hướng chính xác vào các lĩnh vực sản xuất kinh doanh hiệu quả, có khả năng tạo giá trị gia tăng cao. Việc đổ vốn vào các lĩnh vực đầu cơ hoặc kém hiệu quả chỉ tạo ra sự tăng trưởng ảo và tiềm ẩn nguy cơ đổ vỡ hệ thống.
3 trụ cột để chuyển hóa tín dụng thành động lực tăng trưởng
Để hiện thực hóa mục tiêu tăng trưởng thực chất, chuyên gia đề xuất tập trung vào ba giải pháp chiến lược:
- Ưu tiên phân bổ vốn: Tập trung tín dụng cho các ngành nghề có năng suất lao động cao, hỗ trợ trực tiếp cho tăng trưởng GDP thực tế thay vì các lĩnh vực rủi ro cao.
- Nâng cao năng lực hấp thụ vốn của doanh nghiệp: Doanh nghiệp không thể chỉ chờ đợi vốn mà phải chứng minh được hiệu quả sử dụng vốn, tính minh bạch trong quản trị và khả năng hoàn trả bền vững.
- Chuẩn hóa quản trị rủi ro tại ngân hàng: Các ngân hàng thương mại cần đầu tư mạnh mẽ vào chất lượng nguồn nhân lực. Nhân sự am hiểu sâu về ngành nghề của doanh nghiệp mới có thể thẩm định chính xác và quản trị rủi ro hiệu quả.
Góc nhìn chuyên gia: Vốn là điều kiện cần, Con người là điều kiện đủ
Nhìn từ mô hình kinh tế cơ bản, tăng trưởng luôn dựa trên hai yếu tố: Vốn (Capital - K) và Lao động (Labor - L). Tuy nhiên, vốn dù dồi dào đến đâu cũng chỉ là công cụ. Hiệu quả của vốn phụ thuộc hoàn toàn vào năng lực điều hành của con người.
Bài học rút ra là trong giai đoạn mới, chúng ta không nên chạy theo những con số tăng trưởng tín dụng hào nhoáng. Thay vào đó, sự phối hợp giữa ngân hàng (đơn vị cung ứng vốn) và doanh nghiệp (đơn vị vận hành vốn) cần dựa trên sự minh bạch và hiệu quả thực tế. Chỉ khi “bình oxy” cung cấp đúng lượng khí cần thiết cho “cỗ máy” phù hợp, nền kinh tế mới có thể tiến xa một cách bền vững.
Bạn nghĩ sao về vai trò của tín dụng trong giai đoạn hiện nay? Liệu doanh nghiệp Việt đã đủ năng lực hấp thụ vốn để bứt phá? Hãy chia sẻ quan điểm của bạn cùng chúng tôi!
Câu hỏi thường gặp (FAQ)
Vì sao mối quan hệ giữa ngân hàng và doanh nghiệp được gọi là cộng sinh?Vì hai bên hỗ trợ và phụ thuộc lẫn nhau: doanh nghiệp tạo ra giá trị vật chất cho xã hội, còn ngân hàng cung cấp nguồn vốn (oxy) để doanh nghiệp vận hành và phát triển.
Tăng trưởng tín dụng cao có luôn đồng nghĩa với tăng trưởng kinh tế tốt?Không. Tăng trưởng tín dụng chỉ mang lại hiệu quả khi dòng vốn được phân bổ vào các lĩnh vực sản xuất, kinh doanh thực chất, tạo giá trị gia tăng và kiểm soát được nợ xấu.
Yếu tố nào là trung tâm của tăng trưởng kinh tế theo phân tích của chuyên gia?Yếu tố con người và nguồn nhân lực (Labor) là trung tâm. Vốn (Capital) chỉ phát huy hiệu quả tối đa khi được quản lý và sử dụng bởi đội ngũ nhân sự có năng lực.
Câu hỏi thường gặp
Vì sao mối quan hệ giữa ngân hàng và doanh nghiệp được gọi là cộng sinh?
Vì hai bên hỗ trợ và phụ thuộc lẫn nhau: doanh nghiệp tạo ra giá trị vật chất cho xã hội, còn ngân hàng cung cấp nguồn vốn (oxy) để doanh nghiệp vận hành và phát triển.
Tăng trưởng tín dụng cao có luôn đồng nghĩa với tăng trưởng kinh tế tốt?
Không. Tăng trưởng tín dụng chỉ mang lại hiệu quả khi dòng vốn được phân bổ vào các lĩnh vực sản xuất, kinh doanh thực chất, tạo giá trị gia tăng và kiểm soát được nợ xấu.
Yếu tố nào là trung tâm của tăng trưởng kinh tế theo phân tích của chuyên gia?
Yếu tố con người và nguồn nhân lực (Labor) là trung tâm. Vốn (Capital) chỉ phát huy hiệu quả tối đa khi được quản lý và sử dụng bởi đội ngũ nhân sự có năng lực.
Quy trình & thành phần
Vay tiêu dùng 2026: Cú hích từ liên kết bán lẻ và xu hướng BNPL
Thị trường vay tiêu dùng 2026 bùng nổ nhờ liên kết bán lẻ và xu hướng BNPL. Phân tích số liệu tăng trưởng 8.31% mảng đồ gia dụng và giải pháp tín dụng số bền vững.
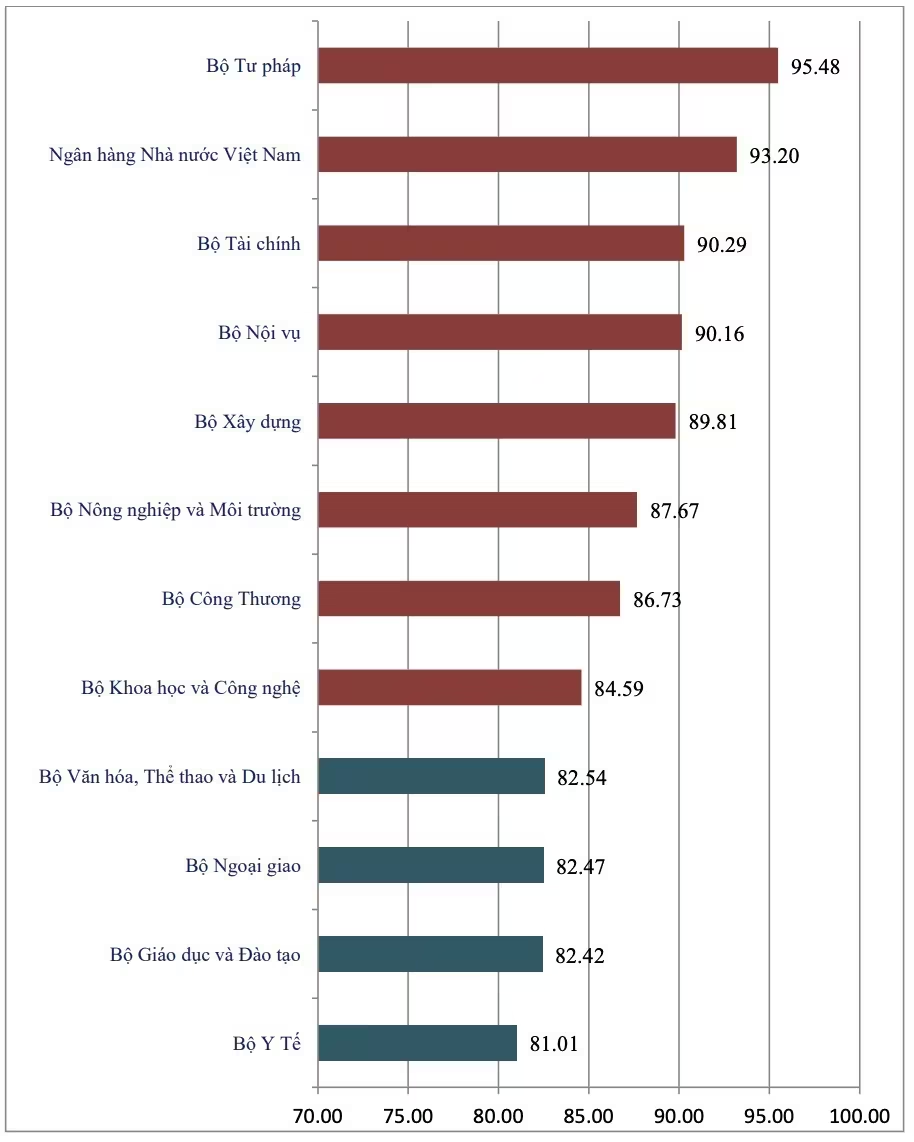
PAR INDEX 2025: Ngân hàng Nhà nước Việt Nam khẳng định vị thế top đầu
Ngân hàng Nhà nước Việt Nam đạt vị trí thứ 2 trong Chỉ số CCHC năm 2025 với 93,20 điểm. Khám phá chi tiết những đột phá trong quản trị và vận hành tại đây!
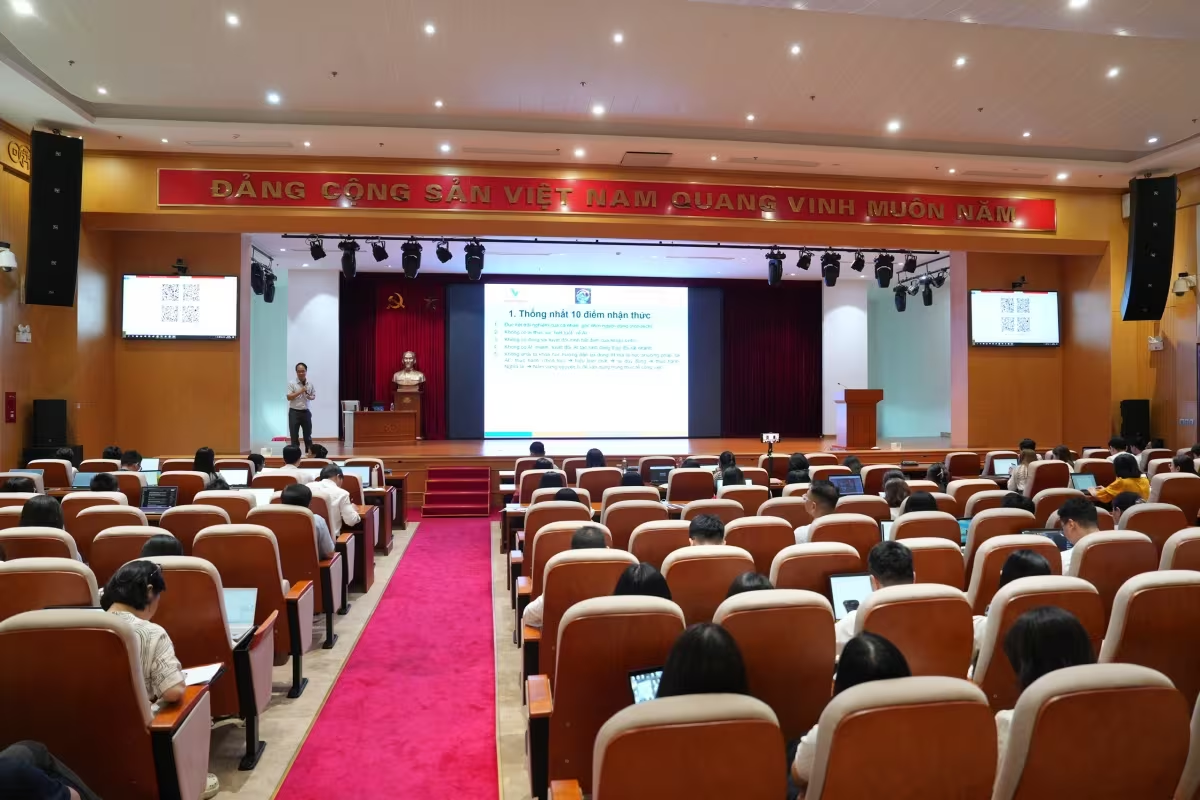
NHNN Khu vực 1 Thúc Đẩy Chuyển Đổi Số Bằng Đào Tạo AI Thực Chiến
NHNN Khu vực 1 triển khai đào tạo ứng dụng AI thực chiến giúp cán bộ tối ưu quy trình, tăng năng suất lao động. Xem ngay chiến lược chuyển đổi số ngành ngân hàng!
Ngành Ngân hàng: 'Huyết mạch' dẫn dắt tăng trưởng kinh tế giai đoạn 2026-2030
Khám phá vai trò ngành Ngân hàng trong thúc đẩy tăng trưởng kinh tế 2026-2030, chiến lược điều tiết vốn và đóng góp then chốt của Agribank cho khu vực Tam nông.