Vay tiêu dùng 2026: Cú hích từ liên kết bán lẻ và xu hướng BNPL
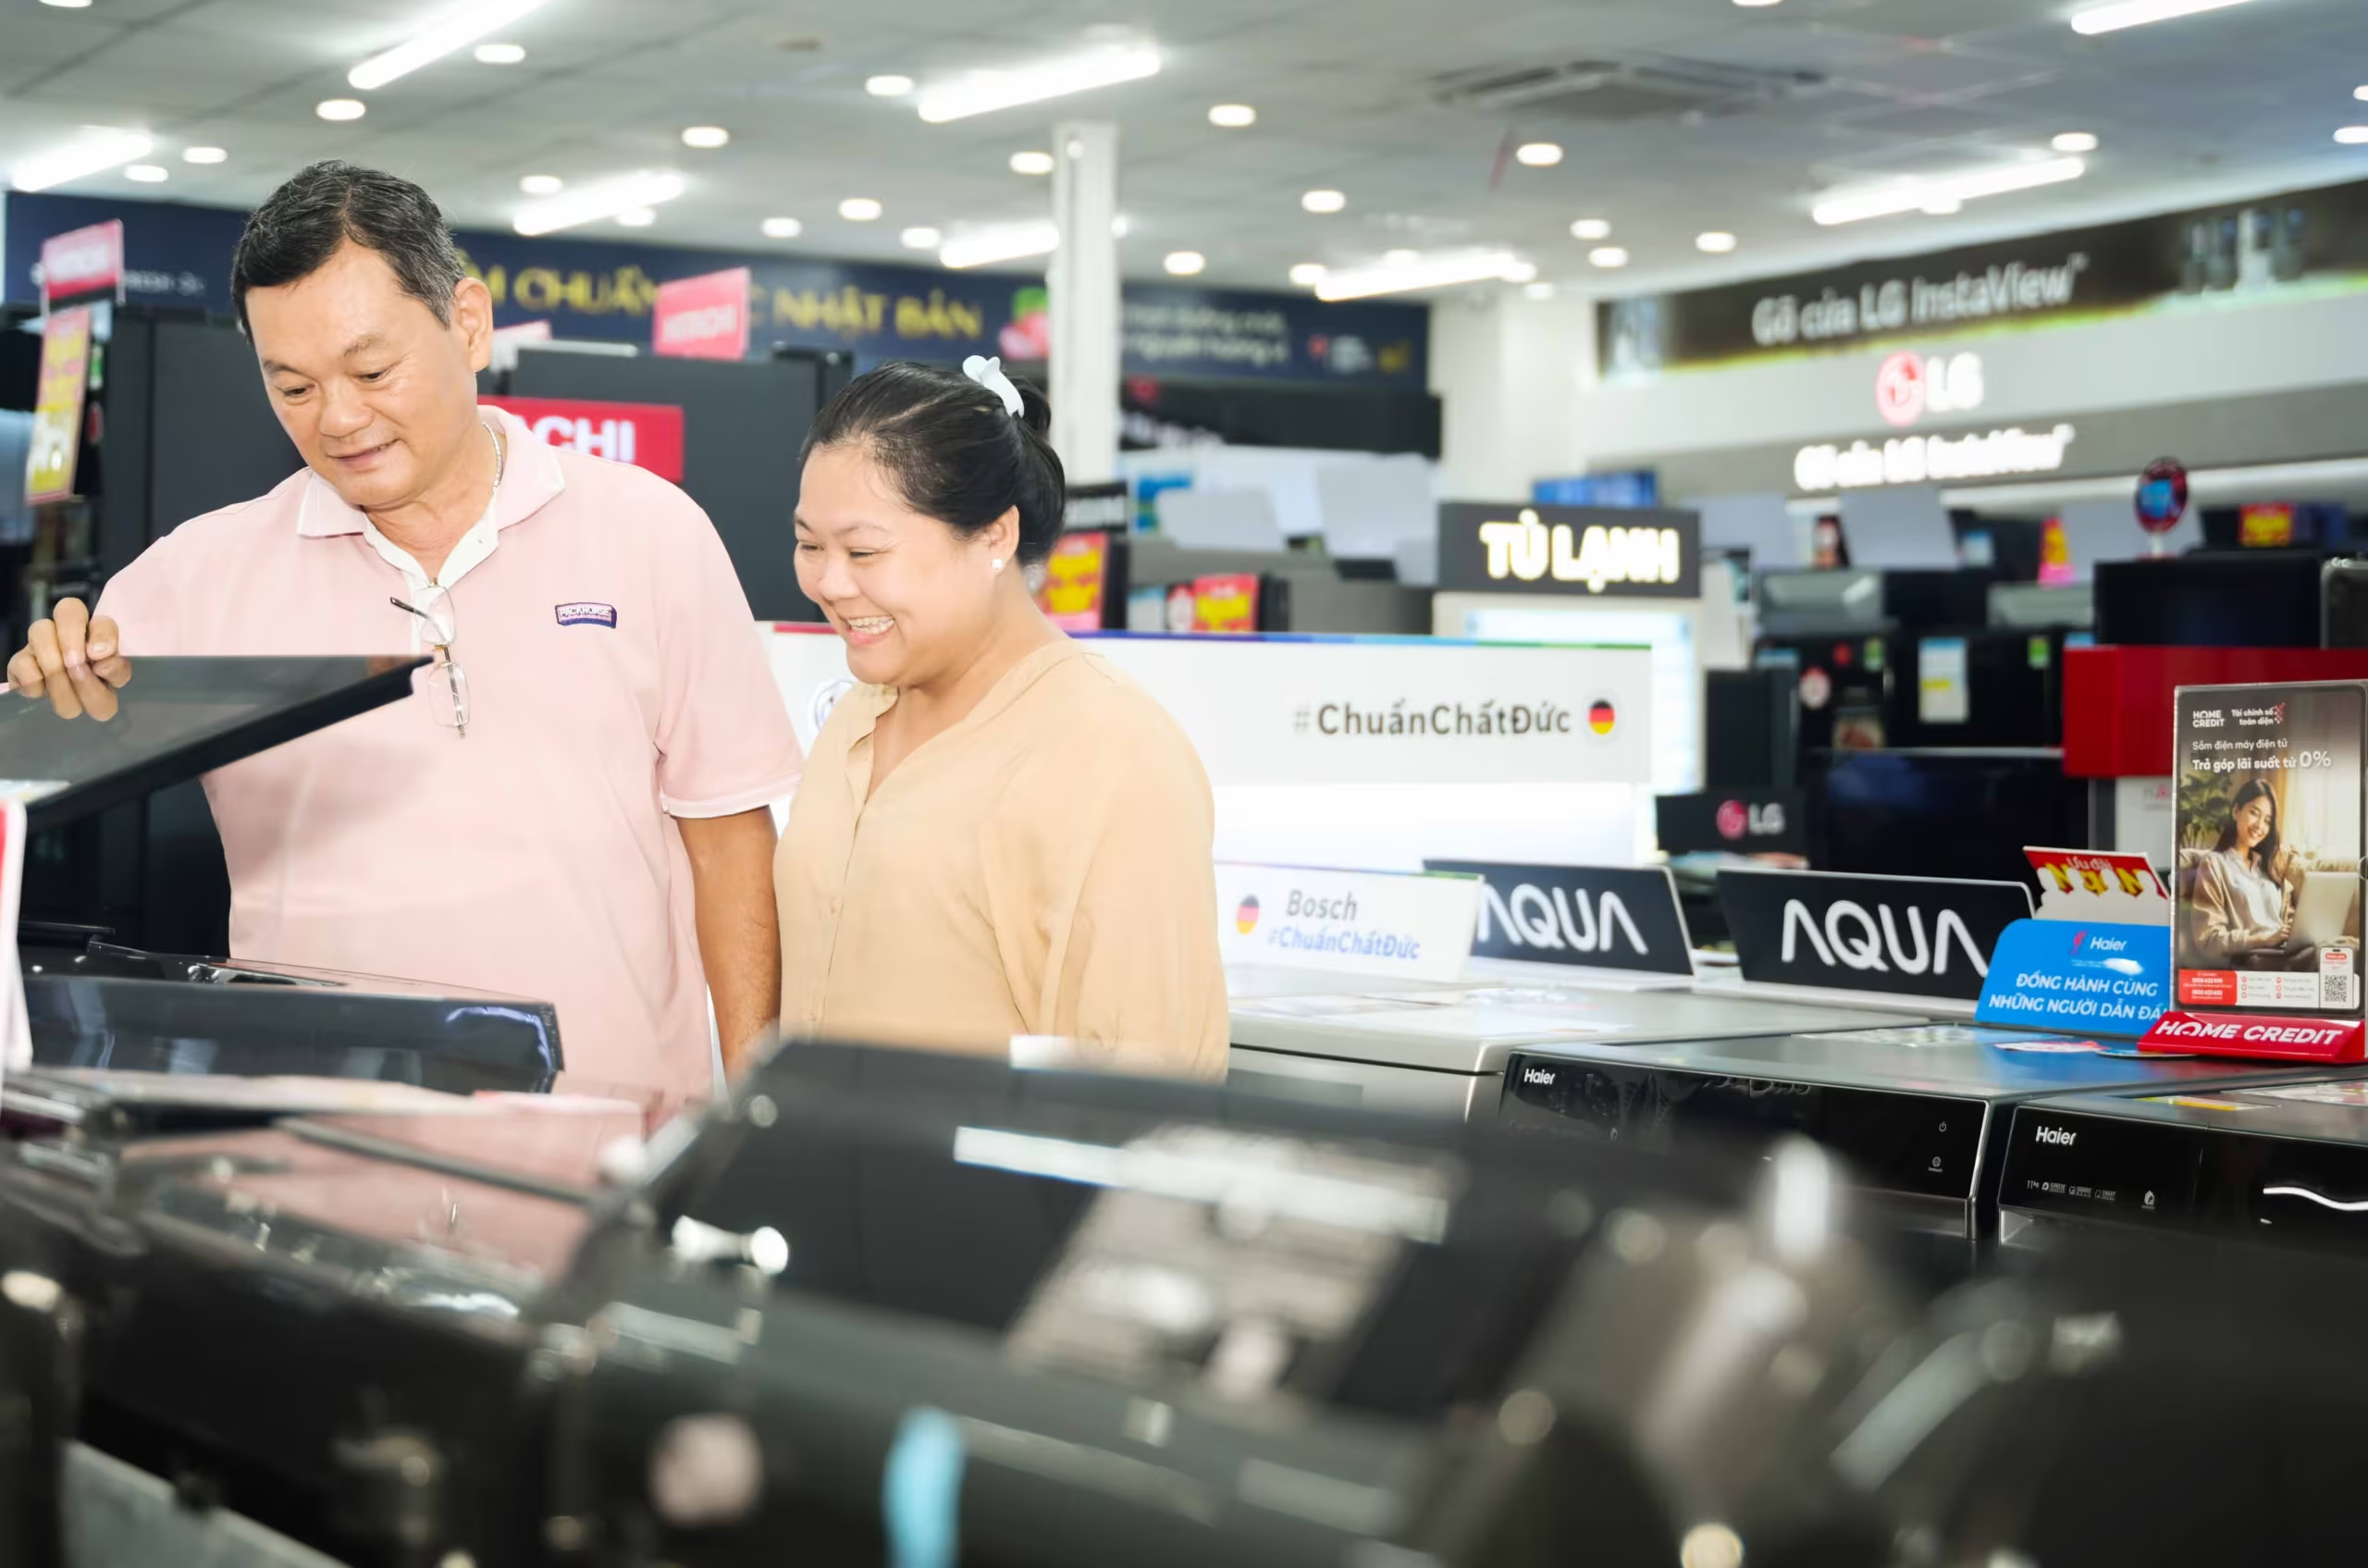
Thị trường vay tiêu dùng 2026 bùng nổ nhờ liên kết bán lẻ và xu hướng BNPL. Phân tích số liệu tăng trưởng 8.31% mảng đồ gia dụng và giải pháp tín dụng số bền vững.
Thị trường vay tiêu dùng năm 2026 đang ghi nhận sự tăng trưởng đột phá nhờ chiến lược liên kết chặt chẽ giữa các tổ chức tín dụng với hệ thống bán lẻ và nền tảng thương mại điện tử.
Thay vì vận hành độc lập, các ngân hàng và công ty tài chính hiện nay đang dịch chuyển mạnh mẽ sang mô hình “nhúng tài chính” (Embedded Finance), đưa dịch vụ cho vay trực tiếp vào điểm chạm mua sắm của khách hàng. Sự cộng hưởng này không chỉ thúc đẩy doanh số cho nhà bán lẻ mà còn mở rộng tệp khách hàng cho các đơn vị cấp tín dụng.
Sự bùng nổ của “Mua trước trả sau” (BNPL) và hệ sinh thái bán lẻ
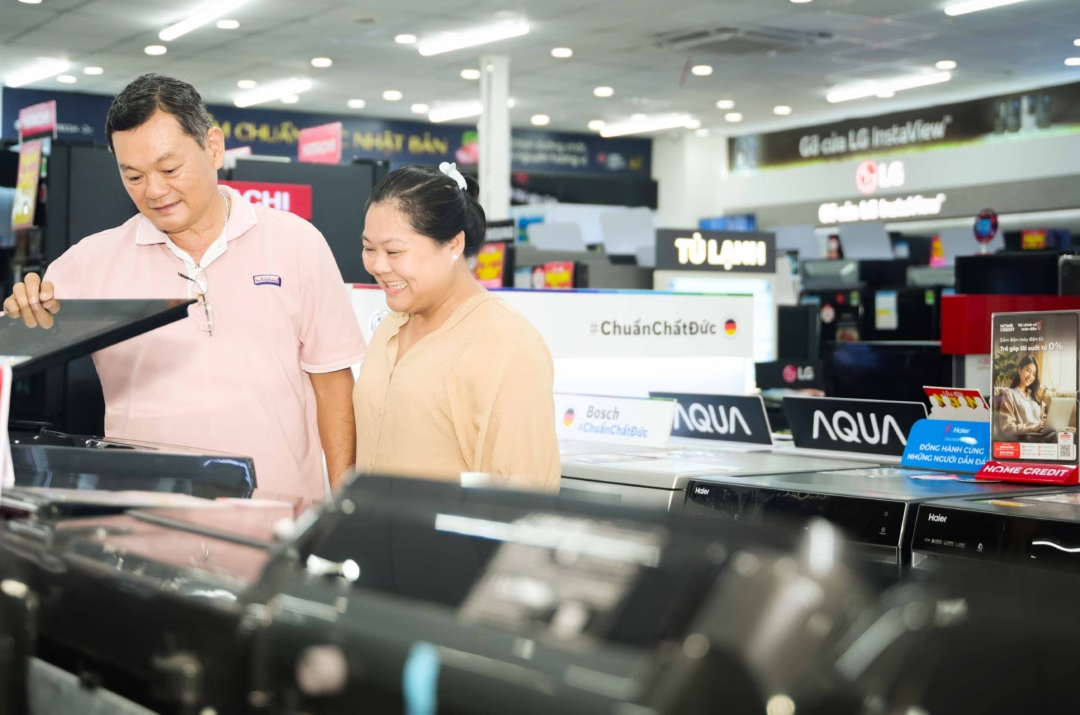
Điểm sáng nhất trong diện mạo mới của thị trường chính là giải pháp “Mua trước trả sau” (Buy Now Pay Later - BNPL). Điển hình như dịch vụ MWG PayLater của Tập đoàn Thế giới Di động, với sự hậu thuẫn về vốn và công nghệ từ Ngân hàng số Cake by VPBank. Việc cung cấp hạn mức lên tới 40 triệu đồng, phê duyệt siêu tốc trong 2 phút cùng tùy chọn trả góp lãi suất 0% lên đến 18 tháng đã biến BNPL thành “vũ khí” chốt đơn hiệu quả tại các điểm bán.
Về mặt tâm lý hành vi, BNPL giảm bớt rào cản chi phí ban đầu, cho phép người tiêu dùng tiếp cận sản phẩm mong muốn ngay lập tức mà không gây áp lực tài chính lớn lên ngân sách ngắn hạn. Đây chính là chìa khóa thúc đẩy sức mua trong bối cảnh kinh tế đang phục hồi.
Số hóa hành trình tín dụng: Xóa bỏ rào cản thủ tục
Công nghệ tài chính (Fintech) đã tái định nghĩa quy trình tiếp cận vốn. Thời kỳ nộp hồ sơ giấy và chờ đợi xét duyệt nhiều ngày đã lùi xa, thay thế bằng hành trình số hóa toàn diện. Home Credit là một ví dụ điển hình khi tối ưu hóa trải nghiệm người dùng 100% trên ứng dụng: phê duyệt tự động trong 3 phút và giải ngân chỉ sau 10 phút.
Đáng chú ý, xu hướng phổ cập tài chính (Financial Inclusion) đang mở rộng sang nhóm khách hàng trẻ. Cake by VPBank đã tiên phong cho phép người dùng từ 15 đến dưới 18 tuổi mở tài khoản trực tuyến qua eKYC. Để đảm bảo an toàn cho nhóm đối tượng này, việc áp dụng tiêu chuẩn bảo mật quốc tế PCI DSS 4.0.1 là minh chứng cho cam kết bảo vệ dữ liệu người dùng trong môi trường số đầy biến động.
Phân tích dữ liệu: Sức mua đồ gia dụng dẫn dắt tăng trưởng
Số liệu thực tế từ Ngân hàng Nhà nước (NHNN) chi nhánh Khu vực 2 cho thấy một bức tranh tăng trưởng đầy ấn tượng. Tính đến cuối tháng 3⁄2026, dư nợ tín dụng tiêu dùng tại TP. Hồ Chí Minh và Đồng Nai đạt trên 1,6 triệu tỷ đồng, chiếm 27% tổng dư nợ và tăng 4% so với cuối năm 2025. Đáng chú ý, khu vực này đóng góp tới 50% tổng dư nợ tiêu dùng của cả nước.
Đi sâu vào chi tiết, mảng cho vay phục vụ nhu cầu đời sống đạt 652.400 tỷ đồng (tăng 6,4%). Trong đó, cho vay mua sắm đồ dùng, trang thiết bị gia đình tăng trưởng mạnh nhất với mức 8,31%, chiếm 19% tổng dư nợ tiêu dùng. Điều này phản ánh xu hướng nâng cấp chất lượng sống của hộ gia đình sau giai đoạn thắt chặt chi tiêu.
Ông Nguyễn Đức Lệnh, Phó Giám đốc NHNN chi nhánh Khu vực 2, nhận định rằng sự ổn định kinh tế vĩ mô kết hợp với việc ứng dụng cho vay điện tử đã cải thiện rõ rệt chất lượng dịch vụ. Đặc biệt, mảng thấu chi và thẻ tín dụng tăng trưởng đột biến 42,7% (đạt trên 11.000 tỷ đồng), cho thấy người dân đang chuyển dịch sang các hình thức chi tiêu linh hoạt hơn.
Hướng tới “Tín dụng có trách nhiệm” để phát triển bền vững
Tuy nhiên, tăng trưởng nóng luôn đi kèm rủi ro nợ xấu. Vì vậy, khái niệm “Tín dụng có trách nhiệm” (Responsible Lending) đang trở thành kim chỉ nam cho các tổ chức tài chính. Thay vì chạy theo số lượng, các đơn vị như Home Credit tập trung cá nhân hóa sản phẩm, đánh giá khả năng chi trả thực tế của khách hàng thông qua dữ liệu lớn (Big Data) để hạn chế tối đa tình trạng nợ quá hạn.
Nhìn chung, sự kết hợp giữa công nghệ, mạng lưới bán lẻ và tư duy quản trị rủi ro hiện đại đang tạo ra một chu kỳ tăng trưởng mới, không chỉ thúc đẩy kinh tế số mà còn nâng cao tiêu chuẩn sống cho người dân.
Theo bạn, hình thức “Mua trước trả sau” có thực sự an toàn cho người trẻ hay dễ dẫn đến bẫy nợ nần? Hãy chia sẻ góc nhìn của bạn ở phần bình luận bên dưới!
Câu hỏi thường gặp (FAQ)
Hình thức Mua trước trả sau (BNPL) hoạt động như thế nào?BNPL cho phép khách hàng mua sản phẩm ngay lập tức và thanh toán dần trong một khoảng thời gian nhất định, thường có lãi suất 0% trong ngắn hạn và phê duyệt nhanh qua ứng dụng.
Tại sao vay tiêu dùng mua đồ gia dụng lại tăng trưởng mạnh trong năm 2026?Do nhu cầu nâng cấp tiện nghi cuộc sống của hộ gia đình tăng cao, kết hợp với các chương trình liên kết lãi suất 0% giữa ngân hàng và các chuỗi bán lẻ lớn.
“Tín dụng có trách nhiệm” là gì và tại sao nó quan trọng?Là việc cho vay dựa trên khả năng chi trả thực tế của khách hàng thay vì chỉ dựa trên tài sản thế chấp, nhằm ngăn ngừa rủi ro nợ xấu và bảo vệ người tiêu dùng khỏi bẫy nợ.
Câu hỏi thường gặp
Hình thức Mua trước trả sau (BNPL) hoạt động như thế nào?
BNPL cho phép khách hàng mua sản phẩm ngay lập tức và thanh toán dần trong một khoảng thời gian nhất định, thường có lãi suất 0% trong ngắn hạn và phê duyệt nhanh qua ứng dụng.
Tại sao vay tiêu dùng mua đồ gia dụng lại tăng trưởng mạnh trong năm 2026?
Do nhu cầu nâng cấp tiện nghi cuộc sống của hộ gia đình tăng cao, kết hợp với các chương trình liên kết lãi suất 0% giữa ngân hàng và các chuỗi bán lẻ lớn.
“Tín dụng có trách nhiệm” là gì và tại sao nó quan trọng?
Là việc cho vay dựa trên khả năng chi trả thực tế của khách hàng thay vì chỉ dựa trên tài sản thế chấp, nhằm ngăn ngừa rủi ro nợ xấu và bảo vệ người tiêu dùng khỏi bẫy nợ.
Quy trình & thành phần
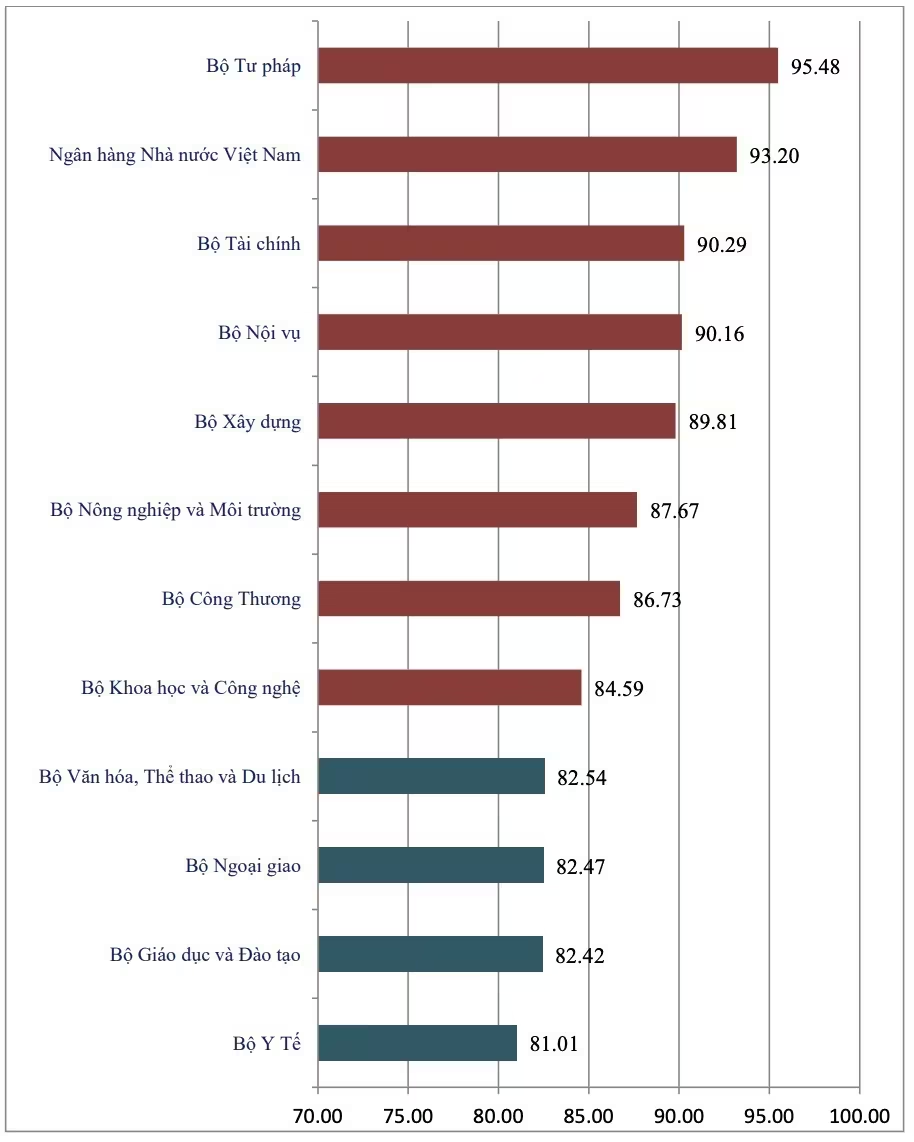
PAR INDEX 2025: Ngân hàng Nhà nước Việt Nam khẳng định vị thế top đầu
Ngân hàng Nhà nước Việt Nam đạt vị trí thứ 2 trong Chỉ số CCHC năm 2025 với 93,20 điểm. Khám phá chi tiết những đột phá trong quản trị và vận hành tại đây!
Ngân hàng và Doanh nghiệp: Mối Quan Hệ Cộng Sinh Quyết Định Tăng Trưởng Bền Vững
Khám phá lý do vì sao sự cộng hưởng giữa ngân hàng và doanh nghiệp là chìa khóa cho tăng trưởng kinh tế bền vững. Xem ngay phân tích sâu từ chuyên gia tài chính!
NHNN Khu vực 1 Thúc Đẩy Chuyển Đổi Số Bằng Đào Tạo AI Thực Chiến
NHNN Khu vực 1 triển khai đào tạo ứng dụng AI thực chiến giúp cán bộ tối ưu quy trình, tăng năng suất lao động. Xem ngay chiến lược chuyển đổi số ngành ngân hàng!
Ngành Ngân hàng: 'Huyết mạch' dẫn dắt tăng trưởng kinh tế giai đoạn 2026-2030
Khám phá vai trò ngành Ngân hàng trong thúc đẩy tăng trưởng kinh tế 2026-2030, chiến lược điều tiết vốn và đóng góp then chốt của Agribank cho khu vực Tam nông.