Gửi tiết kiệm hay mua vàng: bài toán quen thuộc của người giữ tiền
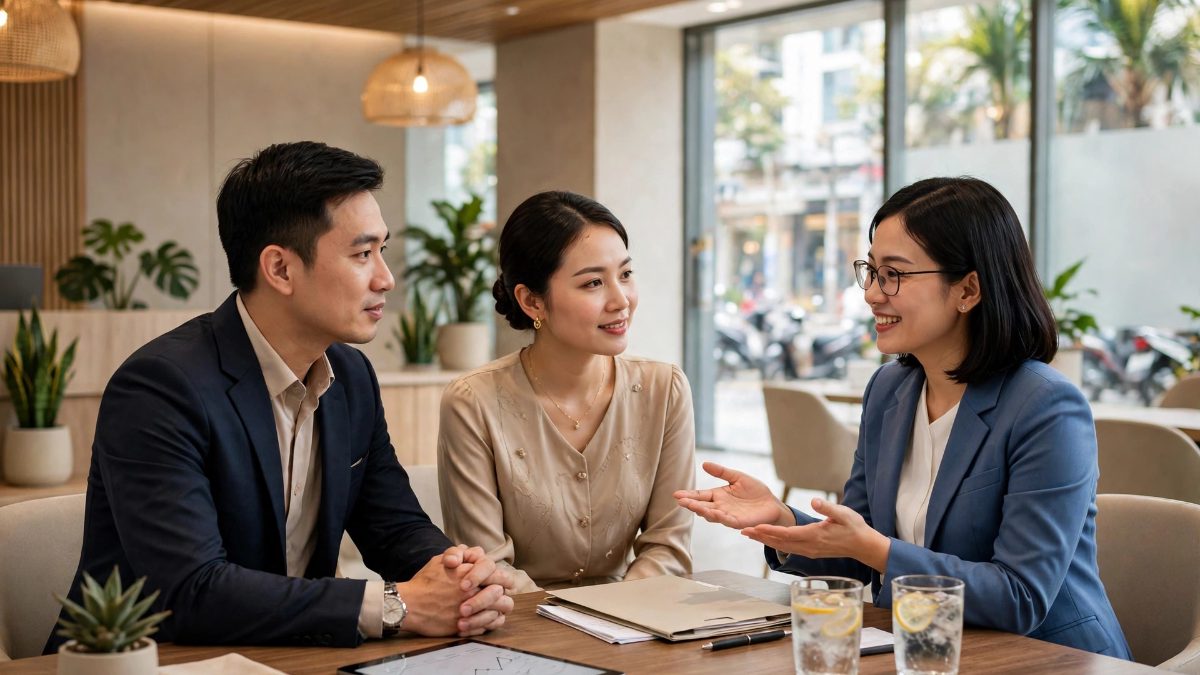
Khi có một khoản tiền nhàn rỗi, nhiều người băn khoăn giữa gửi tiết kiệm lấy lãi suất ổn định và mua vàng để giữ giá trị. Câu trả lời phụ thuộc vào mục tiêu và khẩu vị rủi ro của từng người.
Gửi tiết kiệm hay mua vàng là câu hỏi quen thuộc của nhiều gia đình Việt mỗi khi có một khoản tiền nhàn rỗi. Hai kênh này đều được xem là an toàn, nhưng chúng an toàn theo những cách khác nhau, và phù hợp với những mục tiêu khác nhau. Hiểu rõ bản chất của từng kênh sẽ giúp người giữ tiền lựa chọn đúng hơn, thay vì chạy theo tâm lý đám đông.
Gửi tiết kiệm: an toàn và đoán trước được
Ưu điểm lớn nhất của gửi tiết kiệm là tính ổn định và có thể đoán trước. Người gửi biết chính xác sau một kỳ hạn mình sẽ nhận được bao nhiêu tiền lãi. Tiền gửi được bảo vệ bởi cơ chế bảo hiểm tiền gửi, và có thể rút ra khi cần với thủ tục đơn giản. Với những khoản tiền cần dùng trong thời gian xác định, như tiền học cho con, tiền mua nhà hay quỹ dự phòng khẩn cấp, gửi tiết kiệm là lựa chọn phù hợp.
Nhược điểm của gửi tiết kiệm là lãi suất thường thấp hơn tốc độ tăng giá của nhiều loại tài sản khác, và trong những giai đoạn lạm phát cao, lãi suất thực sau khi trừ lạm phát có thể rất thấp, thậm chí âm. Gửi tiết kiệm vì thế phù hợp để giữ tiền an toàn và sinh lời ổn định, chứ không phải để làm giàu nhanh.
Mua vàng: giữ giá trị nhưng biến động khó lường
Vàng được nhiều gia đình Việt ưa chuộng vì tính truyền thống và khả năng giữ giá trị qua thời gian. Khi đồng tiền mất giá hay kinh tế bất ổn, vàng thường được xem là nơi trú ẩn an toàn. Ngoài ra, vàng còn mang ý nghĩa tích trữ trong văn hóa của nhiều gia đình, thường được mua vào các dịp cưới hỏi, lễ Tết hay khi có khoản tiền lớn.
Tuy nhiên, giá vàng biến động mạnh trong ngắn hạn và chịu ảnh hưởng của nhiều yếu tố khó dự đoán như giá vàng thế giới, tỉ giá và chính sách quản lý thị trường vàng trong nước. Người mua vàng ở đỉnh giá có thể phải chờ rất lâu mới hòa vốn, trong khi vàng không sinh ra lãi suất như tiền gửi. Ngoài ra, việc cất giữ vàng cũng tiềm ẩn rủi ro về an toàn và chi phí bảo quản.
Không nên đặt tất cả vào một kênh
Với đa số gia đình, cách làm hợp lý không phải là chọn một trong hai mà là phân bổ hợp lý giữa các kênh. Một phần tiền gửi tiết kiệm để đảm bảo thanh khoản và thu nhập ổn định, một phần mua vàng để đa dạng hóa tài sản và phòng ngừa rủi ro mất giá của đồng tiền. Tỉ lệ phân bổ tùy thuộc vào hoàn cảnh từng gia đình: người cần tiền trong ngắn hạn nên ưu tiên tiết kiệm, người có khoản tiền dài hạn và chịu được biến động có thể dành tỉ trọng cao hơn cho vàng.
Quan trọng hơn cả là không nên mua bán theo tâm lý đám đông. Khi giá vàng tăng mạnh, nhiều người đổ xô đi mua vì sợ bỏ lỡ, và khi giá giảm, họ lại vội vàng bán tháo vì sợ mất thêm. Cả hai hành vi này đều đi ngược với nguyên tắc cơ bản của việc giữ tiền: mua khi giá hợp lý và giữ trong dài hạn, thay vì chạy theo biến động ngắn hạn.
Hiểu mục tiêu của mình trước khi chọn kênh
Trước khi quyết định gửi tiết kiệm hay mua vàng, người giữ tiền nên tự hỏi mình ba điều: khoản tiền này sẽ dùng vào việc gì, khi nào cần dùng tới, và mình chịu được mức biến động tới đâu. Tiền dự phòng khẩn cấp cần tính thanh khoản cao, nên ưu tiên tiết kiệm. Tiền tích lũy dài hạn cho con cái hay cho tuổi già có thể phân bổ linh hoạt hơn giữa các kênh.
Gửi tiết kiệm hay mua vàng không có đáp án đúng cho tất cả mọi người. Có người cần sự ổn định tuyệt đối, có người chấp nhận biến động để đổi lấy cơ hội giữ giá trị tốt hơn. Điều quan trọng là lựa chọn đó phải dựa trên hiểu biết về bản thân và mục tiêu tài chính của mình, chứ không phải dựa trên lời khuyên của người khác hay tâm lý sợ bỏ lỡ cơ hội.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Vay tiêu dùng 2026: Cú hích từ liên kết bán lẻ và xu hướng BNPL
Thị trường vay tiêu dùng 2026 bùng nổ nhờ liên kết bán lẻ và xu hướng BNPL. Phân tích số liệu tăng trưởng 8.31% mảng đồ gia dụng và giải pháp tín dụng số bền vững.
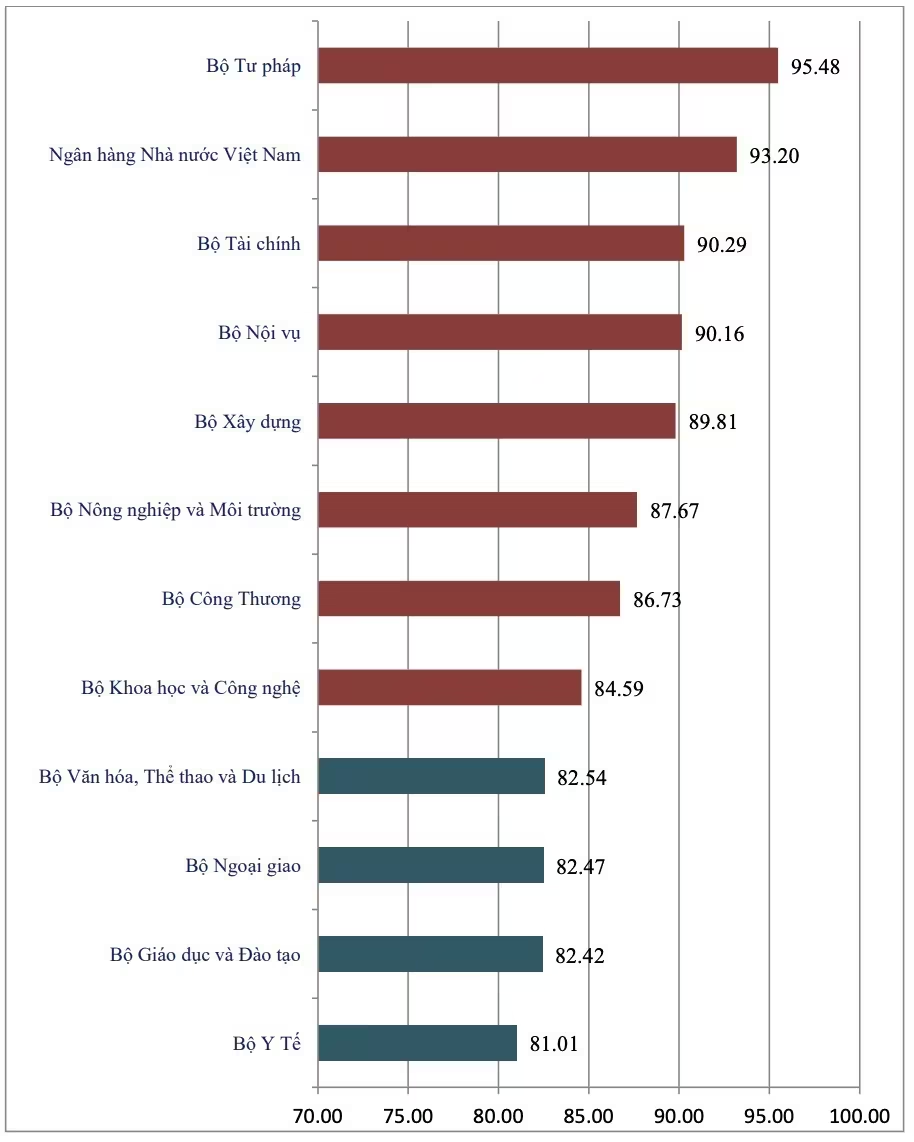
PAR INDEX 2025: Ngân hàng Nhà nước Việt Nam khẳng định vị thế top đầu
Ngân hàng Nhà nước Việt Nam đạt vị trí thứ 2 trong Chỉ số CCHC năm 2025 với 93,20 điểm. Khám phá chi tiết những đột phá trong quản trị và vận hành tại đây!
Ngân hàng và Doanh nghiệp: Mối Quan Hệ Cộng Sinh Quyết Định Tăng Trưởng Bền Vững
Khám phá lý do vì sao sự cộng hưởng giữa ngân hàng và doanh nghiệp là chìa khóa cho tăng trưởng kinh tế bền vững. Xem ngay phân tích sâu từ chuyên gia tài chính!
NHNN Khu vực 1 Thúc Đẩy Chuyển Đổi Số Bằng Đào Tạo AI Thực Chiến
NHNN Khu vực 1 triển khai đào tạo ứng dụng AI thực chiến giúp cán bộ tối ưu quy trình, tăng năng suất lao động. Xem ngay chiến lược chuyển đổi số ngành ngân hàng!